Garvin, costi qualità e controllo statistico
Gestione della qualità
Section titled “Gestione della qualità”Nel 1984, Garvin propose 5 diverse prospettive per definire la qualità:
- product-based: un insieme di determinate caratteristiche;
- manufacturing-based: senza difetti;
- value-based: rapporto qualità/prezzo;
- user-based: prodotto adatto all’utilizzo;
- transcendent: eccellenza innata e intangibile;
Misura della qualità
Section titled “Misura della qualità”L’ANSI definisce la qualità come la totalità delle specifiche e caratteristiche di un prodotto o servizio su cui si basa la sua capacità di soddisfare determinati bisogni.
Alcune dimensioni misurabili:
- performance: rispetto a quella attesa e a quella dei concorrenti;
- estetica: aspetto, sensazioni, odore, gusto, ecc.;
- conformità: rispetto alle aspettative e agli standard;
- affidabilità/durata: capacità del prodotto di funzionare nel tempo;
- qualità percepita: valutazione indiretta (es. reputazione del prodotto);
- servizio post-vendita: gestione dei reclami o verifica della loro soddisfazione;
ISO 9001
Section titled “ISO 9001”ISO 9001 è uno standard internazionale applicabile a tutte le organizzazioni, operanti in qualsiasi settore.
Si basa su 8 principi di gestione:
- focalizzazione sul cliente;
- leadership;
- coinvolgimento del personale;
- approccio per processi;
- approccio sistemico alla gestione;
- miglioramento continuo;
- decisioni basate su dati di fatto;
- rapporti di reciproco beneficio con i fornitori;
Costi della Qualità
Section titled “Costi della Qualità”Costi di prevenzione (proattivi):
- progettazione dei processi per anticipare problemi;
- formazione del personale;
- controllo preventivo;
Costi di valutazione (misura):
- monitoraggio e verifica dei processi;
- raccolta e analisi dati;
Costi di guasto interno (reattivi):
- scarti e materiali rovinati;
- rielaborazione di pezzi e materiali;
Costi di guasto esterno (reattivi):
- resi, rimborsi, sostituzioni;
- perdita di clienti e fedeltà;
- impatto sull’immagine aziendale;
- spese sanitarie/assicurative (casi gravi);
Approccio all’investimento nella qualità
Section titled “Approccio all’investimento nella qualità”L’approccio tradizionale cerca il punto di minimo della somma tra costi di prevenzione/valutazione e costi di guasto. Presuppone un livello ottimale di qualità.
Nel total quality management non esiste un punto ottimale. L’azienda deve investire continuamente in qualità. Nel lungo termine, i costi della qualità tendono a diminuire.
Nel modello a cono di sabbia, le aziende che si comportano meglio pongono la qualità come prima competenza, sviluppando progressivamente le altre prestazioni.
Controllo statistico di processo
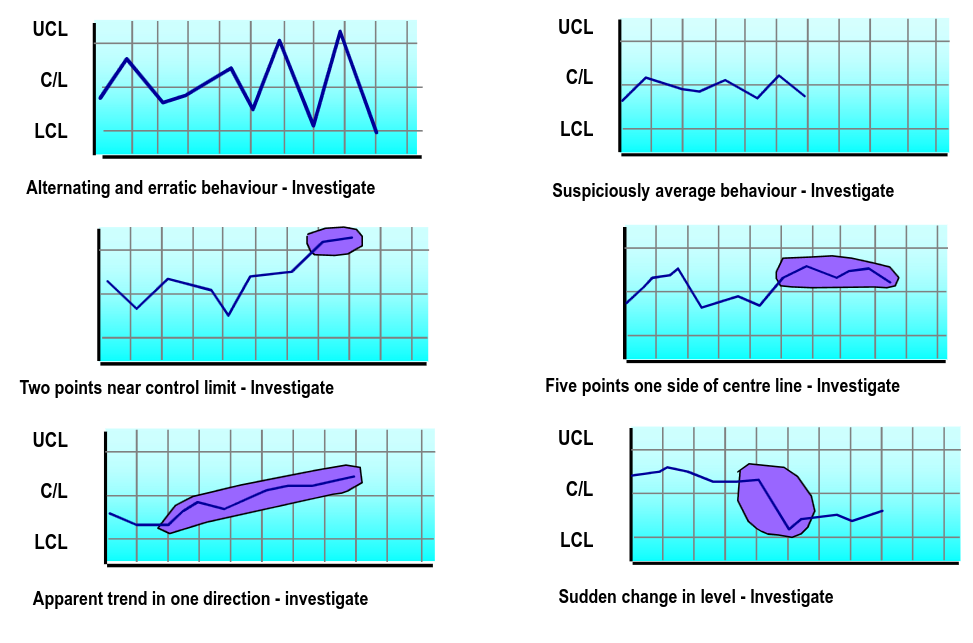
Section titled “Controllo statistico di processo”Il controllo statistico di processo prevede il monitoraggio temporale dei dati di processo per distinguere variabilità casuale (accettabile) da variabilità da cause speciali che richiede un intervento.
Il control chart definisce un limite di controllo superiore (UCL) e inferiore (LCL). Se un punto cade fuori dai limiti allora il processo è fuori controllo.